Nos cuentas qué importa hoy.
Hablamos de tu familia, tus compromisos y las metas que quieres cuidar. También de las dudas que te han hecho posponer una decisión.

Seguros de vida, planificación del retiro y acompañamiento en español. Entiende tus opciones y toma decisiones pensando en las personas que más te importan.
Empezar una familia, acercarte al retiro o revisar una póliza: cada momento trae preguntas distintas. Te ayudamos a ponerlas en perspectiva.
Una conversación en tu idioma.
Un acompañamiento para cada etapa.
Un proceso claro para que sepas qué esperar de nuestra primera conversación.
Hablamos de tu familia, tus compromisos y las metas que quieres cuidar. También de las dudas que te han hecho posponer una decisión.
Explicamos coberturas, costos y condiciones con palabras claras. La idea es que puedas comparar y preguntar con confianza.
Te orientamos sobre el siguiente paso según tus necesidades y las opciones disponibles. Tú decides con la información sobre la mesa.
Antes de hablar de una póliza, queremos hablar de ti: de las personas que dependen de ti, de tus compromisos y de lo que esperas del futuro. Te explicamos las opciones en español y a tu ritmo, para que entiendas tanto sus beneficios como sus condiciones.
Solo un punto de partida. Cuéntanos qué te preocupa, qué quieres cuidar y qué te gustaría construir.
Tu situación, tus prioridades y tus metas son el punto de partida.
Podemos conversar sobre tus necesidades y explicarte las opciones de seguro de vida. La cobertura y disponibilidad dependen de cada póliza y de la evaluación de la aseguradora.
Revisaremos tus objetivos y te explicaremos cómo funcionan las anualidades, sus condiciones, costos y limitaciones.
Cuéntanos tus preguntas para coordinar una revisión con el equipo.
Somos una agencia de seguros independiente. Te acompañamos con información, recursos y orientación.
Con más de 30 años de experiencia en seguros, ponemos la conversación y el entendimiento en el centro de nuestro trabajo.
Atendemos en California, Texas, Arizona y Nevada, con oficina en Riverside, California.
Conoce tus opciones a tu ritmo.
Artículos organizados por los temas que te importan.
Dos guías para empezar a entender los seguros de vida y las anualidades.
Un punto de partida para llegar a tu próxima conversación con mejores preguntas.
Una introducción a los conceptos básicos, las opciones y las preguntas que puedes conversar con tu asesor.
Déjanos tus datos o comunícate directamente con nuestro equipo.
3359 Chicago Ave, Suite A
Riverside, CA 92507
Conversemos para coordinar tu visita.
California · Texas · Arizona · Nevada · Florida · Georgia · Kentucky
Y más estados. Consulta disponibilidad en el tuyo.
Accede a tus contenidos de formación en un espacio separado de la atención a clientes.
Conoce cómo acceder a la academia y consulta al equipo sobre los contenidos disponibles.
Usamos los datos que envías para responder a tu consulta o enviarte la guía solicitada. Las consultas se guardan en WordPress con acceso restringido al equipo administrador y se notifican por correo electrónico. La solicitud de una guía no te suscribe a publicidad.
No incluyas números de póliza, documentos de identidad ni información médica o financiera en este formulario. Para cualquier consulta sobre tus datos, comunícate con nuestro equipo al (855) 436-6552.
Consulta la política vigente a continuación, disponible en español.
Partners for Life es una agencia de seguros y servicios financieros independiente. La dirección de nuestra web es: https://www.partnersforlifeinsurance.com.
Cuando los visitantes dejan comentarios en la web, recopilamos los datos que se muestran en el formulario de comentarios, así como la dirección IP del visitante y la cadena de agentes de usuario del navegador para ayudar a la detección de spam.
Una cadena anónima creada a partir de tu dirección de correo electrónico (también llamada hash) puede ser proporcionada al servicio de Gravatar para ver si la estás usando. La política de privacidad del servicio Gravatar está disponible aquí: https://automattic.com/privacy/. Después de la aprobación de tu comentario, la imagen de tu perfil es visible para el público en el contexto de tu comentario.
Si subes imágenes a la web, deberías evitar subir imágenes con datos de ubicación (GPS EXIF) incluidos. Los visitantes de la web pueden descargar y extraer cualquier dato de ubicación de las imágenes de la web.
Si dejas un comentario en nuestro sitio puedes elegir guardar tu nombre, dirección de correo electrónico y web en cookies. Esto es para tu comodidad, para que no tengas que volver a rellenar tus datos cuando dejes otro comentario. Estas cookies tendrán una duración de un año.
Si tienes una cuenta y te conectas a este sitio, instalaremos una cookie temporal para determinar si tu navegador acepta cookies. Esta cookie no contiene datos personales y se elimina al cerrar el navegador.
Cuando accedas, también instalaremos varias cookies para guardar tu información de acceso y tus opciones de visualización de pantalla. Las cookies de acceso duran dos días, y las cookies de opciones de pantalla duran un año. Si seleccionas «Recuérdarme», tu acceso perdurará durante dos semanas. Si sales de tu cuenta, las cookies de acceso se eliminarán.
Si editas o publicas un artículo se guardará una cookie adicional en tu navegador. Esta cookie no incluye datos personales y simplemente indica el ID del artículo que acabas de editar. Caduca después de 1 día.
Los artículos de este sitio pueden incluir contenido incrustado (por ejemplo, vídeos, imágenes, artículos, etc.). El contenido incrustado de otras webs se comporta exactamente de la misma manera que si el visitante hubiera visitado la otra web.
Estas web pueden recopilar datos sobre ti, utilizar cookies, incrustar un seguimiento adicional de terceros, y supervisar tu interacción con ese contenido incrustado, incluido el seguimiento de tu interacción con el contenido incrustado si tienes una cuenta y estás conectado a esa web.
Si solicitas un restablecimiento de contraseña, tu dirección IP será incluida en el correo electrónico de restablecimiento.
Si dejas un comentario, el comentario y sus metadatos se conservan indefinidamente. Esto es para que podamos reconocer y aprobar comentarios sucesivos automáticamente, en lugar de mantenerlos en una cola de moderación.
De los usuarios que se registran en nuestra web (si los hay), también almacenamos la información personal que proporcionan en su perfil de usuario. Todos los usuarios pueden ver, editar o eliminar su información personal en cualquier momento (excepto que no pueden cambiar su nombre de usuario). Los administradores de la web también pueden ver y editar esa información.
Si tienes una cuenta o has dejado comentarios en esta web, puedes solicitar recibir un archivo de exportación de los datos personales que tenemos sobre ti, incluyendo cualquier dato que nos hayas proporcionado. También puedes solicitar que eliminemos cualquier dato personal que tengamos sobre ti. Esto no incluye ningún dato que estemos obligados a conservar con fines administrativos, legales o de seguridad.
Los comentarios de los visitantes puede que los revise un servicio de detección automática de spam.
¿Se pregunta cómo jubilarse anticipadamente? A mucha gente le gustaría escapar lo antes posible de la carrera de ratas. Sin embargo, a veces nos detenemos a pensar ue si bien la planificación de la jubilación ya es bastante complicada cuando se planea trabajar hasta la plena edad de jubilación, imaginamos que podría ser más difícil si quisiéramos dejar de trabajar años (o incluso décadas) antes.
La respuesta es SÍ acompañada de uno o más ‘peros’.
Pero, a menos que seas rico, o independiente financieramente (y pocas personas lo son), necesitarás trabajo y disciplina. Aquí algunos pasos que se pueden seguir.
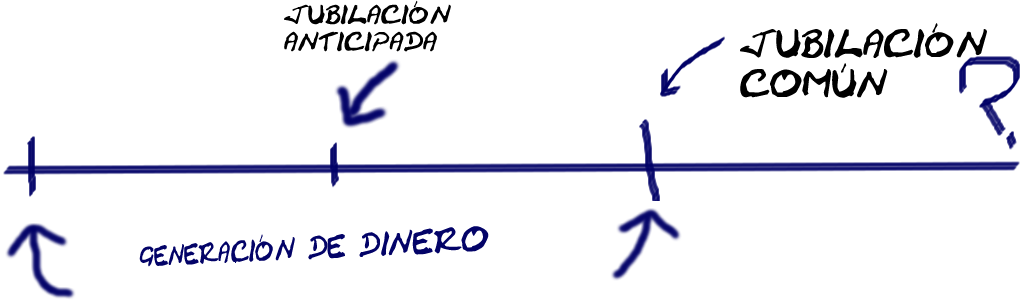
Ahora veamos nuestra vida en una línea recta en la que hay una meta en cierto punto, esa meta es la jubilación, y si alguien se jubila anticipadamente, tiene menos tiempo para ahorrar y más tiempo para dedicarlo a la jubilación, así que –si ese es su plan–trate de hacer un presupuesto inteligente y maximizar sus cuentas de jubilación, o sea, ahorrar tanto dinero como sea posible para llegar a esa meta y vivir sin preocuparse del ingreso .
Para muchas personas, consultar a un asesor financiero puede ayudarles.
Si desea jubilarse anticipadamente, el primer paso es estimar cuánto dinero gastará cada mes una vez que se jubile. Comience sumando los gastos de cosas que no puede evitar, como vivienda, comida, ropa, servicios públicos, transporte, seguros y atención médica.
Lo ideal es que en algunos rubros haga consideraciones porcentuales. Por ejemplo, en atención médica. Y si tiene una casa, también debe pensar en las reparaciones mensuales (La casa también envejece y necesitará atención).
También es ideal que no llegue con deudas a la jubilación. Algunas deudas están ligadas a seguros de vida (y otros tipos de seguros) y estos tienden a ser más caros según la edad del asegurado aumenta.
Sin embargo, si planea pagar estas deudas en la etapa de retiro, debe considerar algún tipo de ingreso pasivo para cubrir las deudas y –sería muy conveniente– una consolidación de dichas deudas que le permita ahorrar tanto intereses como pago de seguros y gastos bancarios. Lo ideal es que llegues a la jubilación libre de deudas. Sin hipoteca, ni saldo de tarjeta de crédito, ni facturas médicas pendientes, ni préstamos estudiantiles ni otras deudas.
Tenga en cuenta que su presupuesto va a estar continuamente cambiando a medida que llegue a diferentes fases de su vida en retiro y debe revisarlo al menos cada año (no importa la época del año, eso usted lo decide no necesariamente el periodo fiscal).
Este presupuesto es el que determinará su estilo de vida y debe ser lo más realista posible. Será su línea base o punto de partida desde el cual hará sus cuentas cada cierto tiempo.
Una vez que tienes la estimación base de sus gastos mensuales, el siguiente paso es calcular cuánto dinero necesitas ahorrar.
Y, en este punto surge una de las cuestiones más difíciles de responder: ?¿Para cuánto tiempo debo ahorrar? ?¿Cuánto viviré? Simplemente, no lo sabes. Lo siguiente es: ¿Cuánto tiempo debo ahorrar y qué cantidad debo ahorrar?
Hay algunos que recomiendan ahorrar un porcentaje de los ingresos, sin embargo, échale un vistazo al Paso 1 del que hablamos anteriormente. Usted necesita ahorrar lo que ha calculado en el paso anterior por doce por los años que supone que vivirá jubilado.
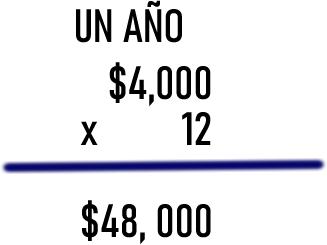
Suponga que sus gastos mensuales serán de $4,000 entonces si los multiplica por doce meses que tiene un año, usted debe ahorrar $48, 000 dólares para sobrevivir un año.
Finalmente multiplique esa cantidad por los años que vivirá después de la fecha de retiro. Si se retira a los 60 años y vive 40 años más, necesitará cerca de 2 millones de dólares (siguiendo los datos de este ejemplo, $1, 920,000)
Así que si tienes 20 años y quieres jubilarte a los 60, tendrías 40 años para ahorrar 2 millones.
Un enfoque es dividir esa cantidad entre los años que trabajaras para ahorrarlos. Si tomamos los datos del ejemplo, esto es: 2 Millones de dólares entre 40 años , necesitarías ahorrar 50 mil dólares al año, unos 4 mil dólares al mes, todos los meses mientras tengas ingresos.
En este punto es donde te regresas y vuelves a calcular el gasto mensual al que llegaste en el Paso 1.
Para ver qué tan cerca está de su objetivo de jubilación, reste sus ahorros actuales de su número objetivo.
Ya sea que tengas o no ahorrado, este Paso 2 te lleva a la siguiente cuestión: ¿Qué estás haciendo hoy para generar más ingresos o gastar menos? Cualquier cosa que cubra estos dos puntos, tu Yo del futuro te lo agradecerá.
En este punto es muy importante la disciplina y los buenos hábitos, porque no solamente tendrás que compensar el déficit que aún te falta para llegar a la meta de jubilación, sino que tendrás que valorar qué tan bien estás de salud y que, la falta de esto, no drene tu presupuesto futuro (sin olvidar mencionar que la casa en la que vives, también envejece).
.
Tienes tres opciones aquí:
Recuerda, cuanto más ganes y menos gastes, antes podrás dejar tu horario laboral y comenzar a disfrutar de la jubilación. Debe crear un presupuesto para saber adónde va su dinero y dónde puede recortar. Hay muchas aplicaciones de elaboración de presupuestos que facilitan el proceso.
Independientemente de cuándo planee jubilarse, es aconsejable comenzar temprano y, además de ahorrar con frecuencia, invertir. Las cuentas de jubilación, como las cuentas de jubilación individuales (IRA) y los 401(k), son una excelente manera de hacerlo.
Mientras todavía esté trabajando, haga todo lo que pueda para maximizar sus cuentas de jubilación . Una IRA tradicional le permite contribuir a su jubilación, las ganancias crecen libres de impuestos y obtiene una deducción de impuestos en el año fiscal en el que contribuye; sin embargo, cuando el dinero se retira durante la jubilación, se le aplica el impuesto sobre la renta correspondiente al año del retiro.
Por el contrario, una Roth IRA permite que ciertas distribuciones o retiros se realicen libres de impuestos, y sus ganancias crecen libres de impuestos; sin embargo, las Roth IRA no ofrecen una deducción de impuestos en los años en que se financian.
Si quieres jubilarte anticipadamente, tienes dos grandes retos:
A menos que sea un inversionista o conozca de finanzas, es una buena idea trabajar regularmente con un asesor financiero. Un asesor puede ayudarle a desarrollar una estrategia de inversión para que le resulte más fácil alcanzar sus objetivos de jubilación.
También pueden mostrarle exactamente cuánto necesita invertir cada mes para alcanzar su objetivo dentro de una determinada cantidad de años.
Una vez que se jubile, su asesor puede ayudarle a administrar sus flujos de ingresos para asegurarse de que el dinero dure. Los flujos de ingresos pueden incluir ingresos por dividendos, anualidades, distribuciones mínimas requeridas, Seguridad Social, planes de beneficios definidos e inversiones inmobiliarias.
Así que, resumiendo, para avanzar hacia una jubilación anticipada, debes calcular tus gastos mensuales para la etapa de la jubilación, determinar tus ahorros objetivo y luego ahorrar e invertir para que esto suceda. La jubilación anticipada puede ser posible, pero requiere una planificación y una toma de decisiones cuidadosas.